قاعدة الميزانية 50/30/20: دليل بسيط للمبتدئين
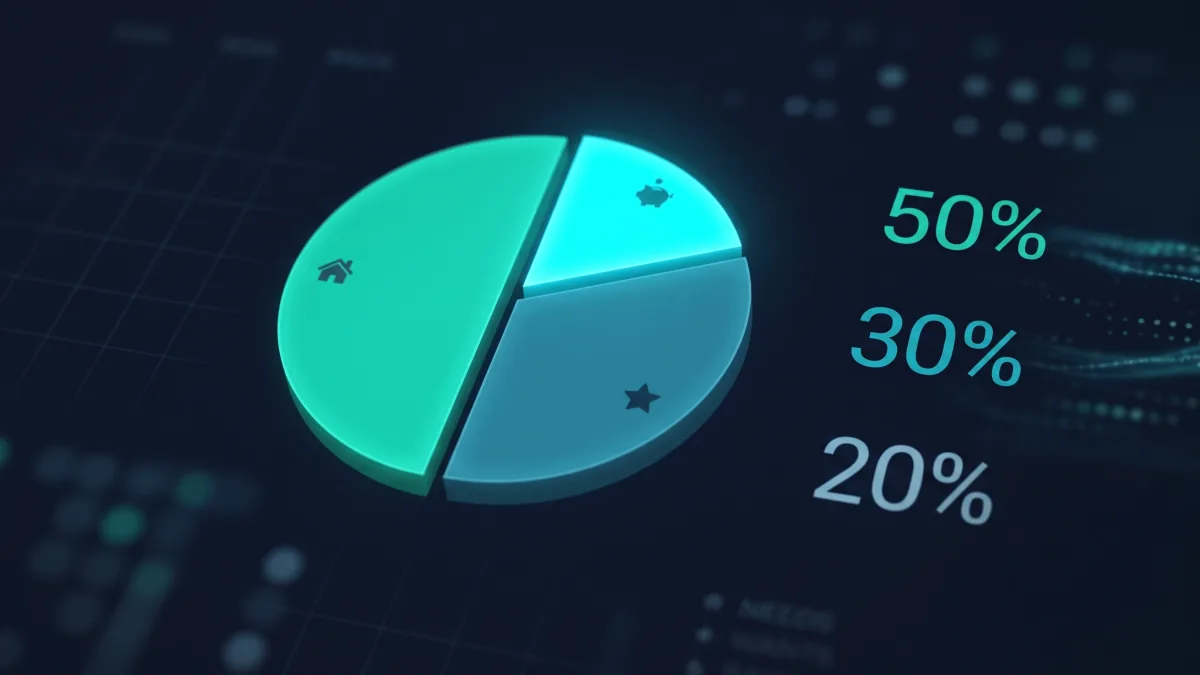
قاعدة الميزانية 50/30/20 تقسّم دخلك الصافي إلى ثلاث مجموعات: 50% للاحتياجات، و30% للرغبات، و20% للادخار وسداد الديون. اعتبرها نقطة بداية وليست قانوناً صارماً.
في هذه الصفحة21
- ما هي قاعدة الميزانية 50/30/20؟
- كيف تحسب تقسيم 50/30/20؟
- ما الفرق بين الاحتياجات والرغبات؟
- كيف تُعدّ ميزانية 50/30/20؟
- ماذا تفعل إذا لم تناسبك قاعدة 50/30/20؟
- إذا كانت تكاليف السكن والاحتياجات مرتفعة
- إذا كان دخلك غير منتظم
- إذا كنت تسدد ديونًا
- إذا لم تستطع الادخار بنسبة 20% حتى الآن
- ما الأخطاء الشائعة في وضع الميزانية؟
- قائمة البدء السريع
- الأسئلة الشائعة
- هل قاعدة الميزانية 50/30/20 واقعية؟
- هل تعتمد قاعدة 50/30/20 على الراتب الإجمالي أم الصافي؟
- ماذا أفعل إذا تجاوزت احتياجاتي نسبة 50%؟
- هل تشمل فئة الـ 20% سداد الديون؟
- ماذا لو تقاضيت راتبي أسبوعيًا أو كل أسبوعين؟
- هل يمكن استخدام القاعدة مع الدخل غير المنتظم؟
- هل يجب ادخار 20% حتى لو كنت أسدد ديونًا؟
- ما الفرق بين قاعدة 50/30/20 والميزانية الصفرية؟
- الخلاصة: ما أول خطوة؟
ما هي قاعدة الميزانية 50/30/20؟
تقسّم قاعدة 50/30/20 دخلك الصافي إلى ثلاث فئات رئيسية: 50% للاحتياجات، و30% للرغبات، و20% للادخار وأهداف الديون. تمنح المبتدئين طريقة سريعة لتنظيم المال دون الحاجة إلى تتبع عشرات الفئات.
تصف مكتب الحماية المالية للمستهلك الأمريكي (CFPB) قاعدة مشابهة وتشير إلى أن بإمكان الأشخاص وضع قاعدة إنفاق شخصية تناسب ظروفهم. النسب توجيهية وليست متطلبًا قانونيًا أو ضمانًا بأن التقسيم ذاته يصلح لكل أسرة.
إليك تعريف كل مصطلح في هذه المقالة:
الهدف ليس الحكم على كل عملية شراء، بل إظهار خيارات الإنفاق بوضوح قبل نفاد المال.
كيف تحسب تقسيم 50/30/20؟
اضرب دخلك الشهري الصافي في 0.50 ثم 0.30 ثم 0.20 للحصول على المبالغ المقترحة لكل فئة. الحساب ذاته سواء كانت العملة دولارات أو جنيهات أو يوروهات أو ريالات أو أي عملة أخرى؛ فقط رمز العملة يتغير.
استخدم الدخل الصافي: المال الذي يصلك بعد الضرائب والاستقطاعات. إذا كانت اشتراكات التقاعد تُخصم قبل وصول راتبك، فلا تحسبها مرة أخرى إلا إذا أعدت إضافتها بطريقة متسقة.
| الدخل الشهري الصافي | الاحتياجات: 50% | الرغبات: 30% | الادخار والسداد الإضافي: 20% |
|---|---|---|---|
| و.ع 2,000 | و.ع 1,000 | و.ع 600 | و.ع 400 |
| و.ع 4,000 | و.ع 2,000 | و.ع 1,200 | و.ع 800 |
| و.ع 6,000 | و.ع 3,000 | و.ع 1,800 | و.ع 1,200 |
على سبيل المثال، إذا كان دخلك الصافي الشهري و.ع 4,000، فإن الحد المقترح للاحتياجات هو و.ع 2,000، والهدف للرغبات و.ع 1,200، وهدف الادخار والسداد الإضافي و.ع 800. تحقق: و.ع 2,000 + 1,200 + 800 = 4,000.
لتجربة الحساب بنفسك: اكتب دخلك الشهري الصافي، واضربه في 0.50 للاحتياجات، وفي 0.30 للرغبات، وفي 0.20 للادخار والسداد الإضافي. قارن هذه الأهداف بفواتيرك الفعلية. لا تغير الفواتير الأساسية لمجرد أن الجدول لا يبدو مثاليًا.
ما الفرق بين الاحتياجات والرغبات؟
الاحتياج يدعم المعيشة الأساسية أو الصحة أو السلامة أو الأشخاص المعالين أو القدرة على العمل. الرغبة أكثر مرونة ويمكن عادةً تقليلها أو تأجيلها. بعض النفقات تعتمد على الظروف: السيارة قد تكون اختيارية مع وجود مواصلات عامة جيدة، لكنها ضرورة حين لا يوجد بديل عملي.
| النفقة | احتياج عادةً عندما… | رغبة عادةً عندما… |
|---|---|---|
| السكن | الإيجار أو الرهن أو المرافق الأساسية | ترقيات اختيارية أو مساحة إضافية غير ضرورية |
| الطعام | البقالة والوجبات الأساسية | وجبات المطاعم والطلبات التي يمكن تقليلها |
| المواصلات | التنقل العملي للعمل أو المواعيد الضرورية | رحلات الراحة أو سيارة إضافية غير ضرورية |
| الهاتف والإنترنت | خدمة أساسية للعمل أو الدراسة أو التواصل الضروري | باقات ممتازة أو اشتراكات اختيارية |
| الرعاية الصحية | علاج أساسي أو دواء أو تغطية مطلوبة | خدمات اختيارية غير مطلوبة للاحتياجات الصحية الحالية |
| الترفيه | عادةً غير أساسي | البث والألعاب والفعاليات والهوايات ورحلات الترفيه |
| سداد الديون | الحد الأدنى المطلوب من الأقساط | المدفوعات الإضافية فوق الحد الأدنى — تُدرج في فئة الأهداف |
استخدم الجدول كدليل لا كحكم مطلق. اسأل نفسك: ماذا يحدث لو قللت هذه النفقة؟ إذا كانت الصحة أو السلامة أو المعيشة الأساسية أو الدخل ستتأثر، فربما تنتمي إلى الاحتياجات.
كيف تُعدّ ميزانية 50/30/20؟
أعدّ ميزانيتك بحساب الدخل الصافي، وتسجيل النفقات، وتصنيفها في الفئات الثلاث، والتخطيط للشهر القادم. جدول بيانات أو دفتر ملاحظات يكفيان.
- احسب الدخل. أضف الراتب المتوقع بعد الاستقطاعات. للدخل غير المنتظم، استخدم تقديرًا متحفظًا.
- سجّل الأساسيات. أضف السكن والمرافق والبقالة والمواصلات الأساسية والرعاية الصحية وتربية الأطفال والتأمين والحد الأدنى من أقساط الديون.
- سجّل الإنفاق المرن. أضف الطعام خارج المنزل والترفيه والاشتراكات الاختيارية والتسوق غير الضروري والرغبات الأخرى.
- حدد الأهداف. اختر مبالغ لمدخرات الطوارئ والتكاليف المستقبلية المخططة والأهداف طويلة الأمد والمدفوعات الإضافية للديون فوق الحد الأدنى.
- احسب وقارن. اضرب الدخل في 50% و30% و20%، ثم قارن الأهداف بالإنفاق الفعلي. إذا تجاوزت الاحتياجات 50%، عدّل النسب بدلاً من تخطي الفواتير الأساسية.
- راجع التوقيت وأعِد التقييم. طابق تواريخ استحقاق الفواتير مع مواعيد الرواتب، وتتبع الإنفاق طوال الشهر، وحدّث الخطة بعد مقارنتها بالنتائج الفعلية.
ماذا تفعل إذا لم تناسبك قاعدة 50/30/20؟
عدّل النسب حين لا تتوافق مع تكلفة معيشتك أو استقرار دخلك أو احتياجات أسرتك أو التزامات ديونك. الميزانية المفيدة تعكس الواقع.
إذا كانت تكاليف السكن والاحتياجات مرتفعة
إذا استنفد الإيجار والمرافق وتربية الأطفال والمواصلات والرعاية الصحية أكثر من نصف دخلك الصافي، فقد لا يكون الهدف مناسبًا. تقسيم 60/25/15 مثال توضيحي: 60% احتياجات، 25% رغبات، 15% ادخار وسداد إضافي. هذا ليس توصية عامة؛ اختبر الأرقام مقابل فواتيرك الفعلية. إذا تجاوزت الأساسيات الدخل، فقد لا يكفي خفض الكماليات الصغيرة — راجع التكاليف الثابتة الكبيرة أو اطلب الإرشاد المالي من جهات غير ربحية موثوقة إن توفرت.
إذا كان دخلك غير منتظم
استخدم تقديرًا متحفظًا بدلاً من أفضل شهر لديك. احتفظ ببعض الفائض من الأشهر الجيدة لتغطية الأشهر الأضعف والفواتير غير المنتظمة.
إذا كنت تسدد ديونًا
أدرج الحد الأدنى المطلوب من الأقساط حتى لا يُغفل. المدفوعات الإضافية تذهب إلى فئة الـ 20%. إذا كانت الديون عبئًا كبيرًا، عدّل النسب؛ لا تتخطَّ الأقساط المطلوبة أو النفقات الأساسية لمجرد الوصول إلى هدف الادخار.
إذا لم تستطع الادخار بنسبة 20% حتى الآن
ابدأ بمبلغ لا يعرّض الأساسيات أو الفواتير المطلوبة للخطر. إذا كان عمليًا، ضعه جانبًا يوم الراتب وراجعه حين تتغير التكاليف. يؤكد CFPB أن قاعدة الإنفاق يجب أن تلائم الشخص الذي يستخدمها.
ما الأخطاء الشائعة في وضع الميزانية؟
الميزانية خطة متجددة. إذا كان الإنفاق الفعلي يختلف باستمرار عن الهدف، حدّث الأرقام.
قائمة البدء السريع
الأسئلة الشائعة
هل قاعدة الميزانية 50/30/20 واقعية؟
يمكن أن تنجح حين تقع التكاليف الأساسية ضمن نحو نصف الدخل الصافي ويتبقى مجال للرغبات والأهداف المستقبلية. إذا أخذ الإيجار أو تربية الأطفال أو الرعاية الصحية أو الأقساط المطلوبة حصة أكبر، عدّل النسب. إنها إطار للبداية وليست اختبار نجاح أو رسوب.
هل تعتمد قاعدة 50/30/20 على الراتب الإجمالي أم الصافي؟
تُحسب عادةً من الدخل الصافي: المال المتاح بعد الضرائب والاستقطاعات. استخدم طريقة متسقة لاشتراكات التقاعد أو الادخار التلقائي حتى لا يُحسب المال ذاته مرتين. إذا تفاوت الراتب، قدّر بتحفظ وراجع كثيرًا.
ماذا أفعل إذا تجاوزت احتياجاتي نسبة 50%؟
تحقق من أن الأرقام تعكس النفقات الأساسية الحقيقية والفواتير الحالية. لا تتخطَّ الأقساط المطلوبة لتحقيق هدف. يمكنك تخصيص نسبة أكبر للاحتياجات وتقليل الرغبات ومراجعة ما إذا كانت التكاليف الثابتة الكبيرة قابلة للتغيير فعلاً.
هل تشمل فئة الـ 20% سداد الديون؟
في هذا الدليل، تشمل فئة الـ 20% الادخار والمدفوعات الإضافية للديون فوق الحد الأدنى. الحد الأدنى من الأقساط يُدرج مع الاحتياجات لإبراز الالتزامات الشهرية الأساسية. أطر الميزانية الأخرى قد تصنّف الديون بشكل مختلف؛ اختر طريقة واضحة وطبّقها بثبات.
ماذا لو تقاضيت راتبي أسبوعيًا أو كل أسبوعين؟
حوّل الدخل المتوقع إلى مبلغ تخطيط شهري أو طبّق النسب على كل دفعة راتب. طابق تواريخ استحقاق الفواتير مع مواعيد وصول المال.
هل يمكن استخدام القاعدة مع الدخل غير المنتظم؟
نعم، لكن استخدم تقديرًا متحفظًا وخطط للأشهر التي يكون فيها الدخل أقل. احتفظ بهامش للأشهر التي يقل فيها الدخل عن تقديرك.
هل يجب ادخار 20% حتى لو كنت أسدد ديونًا؟
لا تفرض القاعدة إجابة موحدة لكل موقف. أدرج الأقساط المطلوبة في ميزانيتك أولاً، ثم فكر في كيفية توزيع ما تبقى من فئة الأهداف بين الادخار للطوارئ والتكاليف المخططة والسداد الإضافي. هذا الدليل العام ليس خطة ديون شخصية.
ما الفرق بين قاعدة 50/30/20 والميزانية الصفرية؟
تضع قاعدة 50/30/20 أهدافًا نسبية عامة لثلاث فئات. الميزانية الصفرية تخصص كل وحدة من الدخل لمهمة محددة حتى يصبح الناتج صفرًا. يمكنك الجمع بينهما باستخدام نسب 50/30/20 كأهداف وتخصيص مبالغ محددة ضمن كل فئة.
الخلاصة: ما أول خطوة؟
قاعدة 50/30/20 نقطة بداية: 50% للاحتياجات، و30% للرغبات، و20% للادخار والسداد الإضافي للديون. الميزانية المفيدة تغطي الأساسيات وتُظهر المفاضلات وتدعم أهدافك — حتى حين تحتاج النسب إلى تعديل.
المصادر
الوسوم: الميزانيةكيفيةخطوة بخطوة