يكمن الفرق الأساسي بين الحساب الجاري (Checking / Current Account) وحساب التوفير (Savings Account) في الغرض من كل منهما: فالحساب الجاري مصمم للمعاملات اليومية المتكررة مثل استلام الراتب ودفع الفواتير والشراء بالبطاقة، بينما صُمم حساب التوفير لحفظ الأموال المخصصة للطوارئ والأهداف المستقبلية بعيداً عن الإنفاق اليومي مع إمكانية تحقيق عائد عليها. ولأن الرسوم وشروط السحب تختلف من بنك لآخر، فإن مقارنة جدول الرسوم الرسمي قبل فتح الحساب تحمي مدخراتك من الاستقطاعات غير المتوقعة.
عند الرغبة في سداد عدة ديون في وقت واحد، تشترك طريقتا «كرة الثلج» (Debt Snowball) و«الانهيار الجليدي» (Debt Avalanche) في قاعدة أساسية واحدة: دفع الحد الأدنى المطلوب لجميع الديون في موعده أولاً، ثم توجيه أي مبلغ إضافي نحو دين واحد مستهدف. تركز طريقة كرة الثلج على سداد الدين الأصغر حجماً أولاً لتحقيق إنجاز نفسي سريع، بينما تركز طريقة الانهيار الجليدي على الدين الأعلى فائدة أو تكلفة لتوفير أكبر قدر من المال حسابياً.
أبسط طريقة لمتابعة مصاريفك الشهرية هي تسجيل كل عملية شراء في مكان واحد، وتصنيف نفقاتك ضمن تسع فئات واضحة (تشمل المصاريف الثابتة والمتغيرة والموسمية)، وإجراء مراجعة أسبوعية مدتها 10 دقائق فقط. لا تحتاج إلى ربط حسابك البنكي بتطبيقات مدفوعة؛ فجدول بيانات بسيط أو تطبيق الملاحظات في هاتفك أو دفتر ورقي يمنحك رؤية كاملة لأموالك متى واظبت عليه.
صندوق الطوارئ مبلغ تخصصه لتغطية المصروفات الضرورية غير المتوقعة أو لمواجهة انقطاع الدخل. من الإرشادات الشائعة ادخار ما يكفي لتغطية مصروفاتك الأساسية لمدة ثلاثة إلى ستة أشهر.
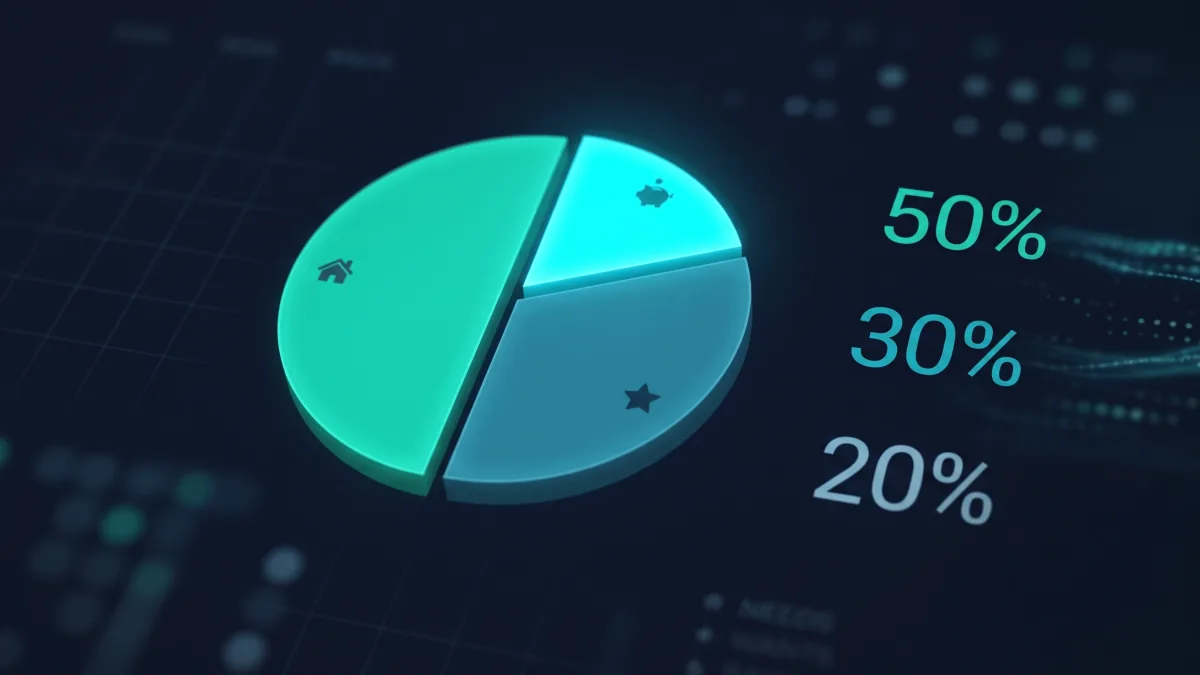
قاعدة الميزانية 50/30/20 تقسّم دخلك الصافي إلى ثلاث مجموعات: 50% للاحتياجات، و30% للرغبات، و20% للادخار وسداد الديون. اعتبرها نقطة بداية وليست قانوناً صارماً.